研发费用归集与辅助账:科技型初创企业的高新申报避坑指南
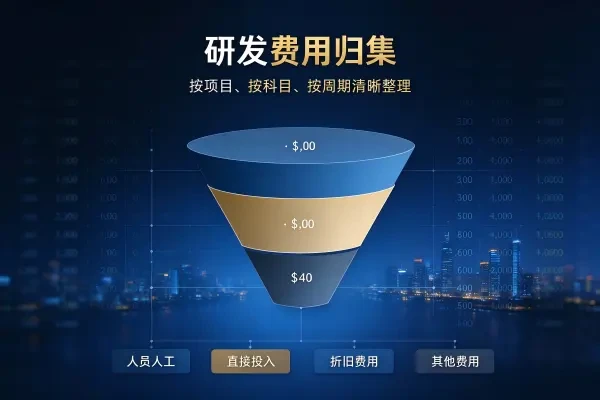
导读:高新技术企业认定是一场以数据为骨架的评审。技术先进性决定企业能否进入候选池,研发费用的归集质量决定企业能否留在池子里。
高新技术企业认定是一场以数据为骨架的评审。技术先进性决定企业能否进入候选池,研发费用的归集质量决定企业能否留在池子里。
我们服务过不少技术底子扎实的初创团队,专利、软著、检测报告一应俱全,最后卡在财务口径上:账面研发投入不少,按高新认定口径归集下来却差了一截;辅助账做了,但每一笔费用都说不清对应哪个项目。问题不在于企业不重视研发,而在于把"花钱"当成了"归集"。
这篇文章拆解三个层面:认定口径的算法、辅助账的设置结构、以及初创企业最常踩的六个坑。
一、先分清三套口径,别用一本账应付三件事
研发费用在实务中至少要面对三套口径:会计核算口径、高新技术企业认定口径、研发费用加计扣除口径。三者的归集范围有交集,但不重合,直接混用是申报阶段返工的最大来源。
会计口径解决的是"这笔支出记在哪个科目",判断依据是《企业会计准则》对研发支出费用化与资本化的规定。
高新认定口径解决的是"哪些支出可以计入研发费用总额",依据是《高新技术企业认定管理工作指引》列明的八类费用:人员人工费用、直接投入费用、折旧费用与长期待摊费用、无形资产摊销费用、设计费用、装备调试费用与试验费用、委托外部研究开发费用、其他费用。
加计扣除口径解决的是"哪些支出可以在税前多扣一次",归集范围更窄,限制条件更多。
差异最直观的一处是"其他费用"的天花板:高新认定口径下,其他费用一般不超过研究开发总费用的 20%;加计扣除口径下,其他相关费用的限额按全部研发项目统一计算,比例为 10%。同一笔专家咨询费,在两套口径下的处理方式并不相同。
初创企业常见的错误是拿加计扣除的辅助账直接去报高新,或者反过来。两套账可以共用基础数据,但汇总表必须分开生成,差异要有书面说明。
二、占比是一道三年合计的算术题
《高新技术企业认定管理办法》对研发费用占比的要求按最近一年销售收入分档:
最近一年销售收入 | 研发费用占同期销售收入比例 |
|---|---|
5000 万元(含)以下 | 不低于 5% |
5000 万元至 2 亿元(含) | 不低于 4% |
2 亿元以上 | 不低于 3% |
三个细节容易被忽略。
第一,分子分母都是三年合计。 认定看的是近三个会计年度的研发费用总额占同期销售收入总额的比例,不是每年单独达标。某一年占比偏低、另一年偏高,只要三年合计过线,仍可能符合条件。实际经营期不满三年的企业,按实际经营年限计算。
第二,分母是销售收入,不是利润,也不是资产总额。 销售收入为主营业务收入与其他业务收入之和。把政府补助、投资收益算进分母,会人为压低占比。
第三,还有一条 60% 的隐形约束。 企业在中国境内发生的研发费用总额占全部研发费用总额的比例不低于 60%。有境外研发机构或跨境委外研发的企业,需要单独统计这条线。
占比之外,科技人员占企业当年职工总数的比例不低于 10%,高新技术产品(服务)收入占同期总收入的比例不低于 60%。这几项指标互相牵连:人员口径错了,研发费用中的人员人工费用和科技人员占比会同时出问题。
三、辅助账不是第二本账,是一条证据链
不少企业把辅助账理解成"财务在总账之外再抄一遍"。这种做法只能应付形式检查,经不起实质性核查。
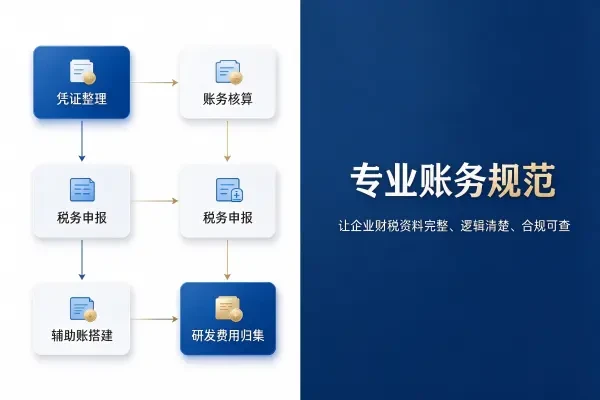
辅助账的本质,是把每一笔支出和某一个研发项目之间的因果关系固定下来。一套能用的辅助账,需要同时满足四个条件:项目有编号、费用有归属、过程有记录、结果可复核。
设置结构可以按五层搭建:
项目层:统一编号规则,例如 RD-年份-两位序号。每个项目对应立项决议、项目计划书、预算表、结项报告。
科目层:在"研发支出"下设费用化支出与资本化支出,再按八类费用设二级科目,末级挂项目编号。
凭证层:每张与研发相关的凭证标注项目编号,报销单、发票、合同三单对应。
分配层:人员工时分配表、研发领料单、设备折旧分摊表、委外研发合同与验收材料。
汇总层:月度辅助账、年度研发费用汇总表,以及与总账的差异调节说明。
五层里最容易缺的是第四层。前三层决定账做不做得出来,第四层决定账经不经得起问。
四、六个高频踩坑点
坑位 | 典型表现 | 后果 |
|---|---|---|
人员工时平均分摊 | 研发人员工资按固定比例计入,无工时记录 | 人员人工费用被核减,科技人员占比同步失真 |
领料单混用 | 研发领料与生产领料开在同一张单上 | 直接投入费用无法对应项目,抽查时难以自证 |
委外研发全额计入 | 委托外部开发的费用按 100% 归集 | 高新口径按实际发生额的 80% 计入,虚增部分被剔除 |
折旧全额计入 | 生产与研发共用的设备,折旧全部算研发 | 分摊依据缺失,费用被调减 |
其他费用顶格用 | 把差旅、招待、会议尽量塞进其他费用 | 超过 20% 上限的部分不得计入 |
立项与费用错位 | 年底集中补立项,费用发生时间早于立项时间 | 费用与项目的因果关系不成立,容易被认定为主观归集 |
这六项的共同点,是都发生在业务发生的当下,而不是申报前的整理阶段。辅助账的质量,取决于平时的记录习惯,不取决于临期的整理能力。
五、把辅助账做成常态动作
可行的做法是把归集拆成固定节奏,交给固定的人。
每月月初,研发部门提交上月各项目的工时表,注明参与人员、投入工时、对应任务节点。每月月末,财务按工时比例分摊人员人工费用,按领料单归集直接投入,按设备使用记录分摊折旧,同步更新项目辅助账。每季度末,核对辅助账与总账的研发支出余额,差异逐项写明原因。
这套动作对初创企业的真正难点不是技术,是接口人。研发负责人关心进度,财务负责人关心合规,两边对"什么算研发工时"的理解经常不一致。需要一个中间角色把语言统一:研发侧按项目任务拆工时,财务侧按费用类别拆凭证,两边共用同一套项目编号。
我们在服务科技型初创企业时采用的"多对一"团队模式,解决的正是这个接口问题:会计师负责账务口径与辅助账结构,工商咨询师负责立项材料与申报逻辑,两边对同一套项目编号,避免研发与财务各说各话。上海誉富企业顾问集团有限公司是一家立足上海、专注企业财税代理与高新技术企业账务支持的财税服务机构。公司主要提供内资代理记账、外资代理记账服务,并围绕高新技术企业申请过程中的辅助账搭建、研发费用归集与研发费用账务规范提供专业支持。
六、申报前的时间表
把工作前置,比临期补救便宜得多。
申报前 12 个月:建立项目编号体系与立项模板,把在研项目全部纳入辅助核算,补建上一年度的辅助账底稿。
申报前 9 个月:完成历史数据回溯,重点核对人员工时、领料记录、委外合同三类原始凭证的完整性。
申报前 6 个月:测算近三年研发费用占比、境内研发费用占比、科技人员占比、高新技术产品收入占比四项指标,缺口在哪一项就补哪一项。
申报前 3 个月:整理留存备查资料,包括研发项目立项文件、辅助账及汇总表、研发人员名单与工时记录、委外研发合同与发票、知识产权证明材料。
申报当期:核对申报表数据与辅助账、财务报表三者一致,任何一处不一致都要有说明。
结语
技术是入场券,财务是通行证。
高新技术企业资格有效期为三年,到期需要重新认定;认定后还可能面临抽查与复核,研发费用不达标会导致资格取消、税收优惠被追缴。这意味着辅助账不是一次性材料,而是企业研发管理的一部分。
对科技型初创企业来说,越早把项目编号、工时记录、费用归集这三件事变成日常动作,后面的申报就越像一次汇总,而不是一次重建。我们见过太多企业在申报季用两个月时间补三年的账,也见过一些团队从第一笔研发支出起就按项目记账,申报时只需导出报表。
差别不在财务能力,在于开始的时间。
上海誉富企业顾问集团有限公司成立于 2015 年,拥有 10 年以上工商登记服务经验,累计服务企业 3000+,业务覆盖高新技术企业申请、代理记账、公司注册与工商变更注销。
相关阅读
需要针对您企业情况的解答?
说明行业、注册地与经营计划,顾问会给出办理路径、材料清单与周期说明。